Кой има интерес да ви плаши: историческата статистика за жилищните сделки показва защо охлаждането през 2026 г. не бива автоматично да се нарича срив.
Иво Димовски9 октомври 2026 г.2189
36 души са съгласни с този анализ
Цените на имотите падат! Балонът се пука! Идва голямата криза!
Все по-често чуваме подобни твърдения. Появяват се в медиите, социалните мрежи и анализите на хора, които от години предричат срив на недвижимите имоти. Особено интересни за мен са онези, които веднага след това започват да ви обясняват колко по-добре би било да вложите парите си в злато, акции, инвестиционни фондове или друг финансов продукт, който самите те предлагат.
Нямам нищо против тези инвестиции. Диверсификацията е важна част от разумното управление на капитала. Но когато някой ви убеждава, че един пазар е пред катастрофа, а има интерес да ви насочи към друг, си струва да проверите дали слушате независим анализ или търговска презентация.
Аз предпочитам да гледам числата. Не заглавията, не прогнозите за апокалипсис и не обещанията за вечен растеж. Защото статистиката често разказва съвсем различна история.
А сега да видим статистиката.
Сделките падат с 22%. Но защо никой не ви показва цялата картина?
Според представените данни от Агенцията по вписванията през третото тримесечие на 2026 г. в България са вписани 45 312 продажби на недвижими имоти, или с 22,1% по-малко спрямо същия период на 2025 г. В София са отчетени 7 282 продажби (−21,2%), във Варна спадът достига 26,3%, а в Пловдив — 23,9%. За първите девет месеца на 2026 г. общият брой вписани продажби е 129 431, което е с 18,8% по-малко на годишна база.
Звучи страшно, нали? Ако прочетете само тези числа, лесно можете да останете с впечатлението, че имотният пазар в България е изправен пред огромна криза.
Но има една подробност. Статистиката на Агенцията по вписванията включва различни видове недвижими имоти — жилища, земи, парцели, търговски обекти и други. Следователно тези 45 312 продажби не са само на апартаменти и къщи. Ако искаме да разберем какво се случва с жилищния пазар, трябва да погледнем отделно продажбите на жилища.
През 2017–2020 г. жилищният пазар беше нормален. А днес все още сме над тези нива.
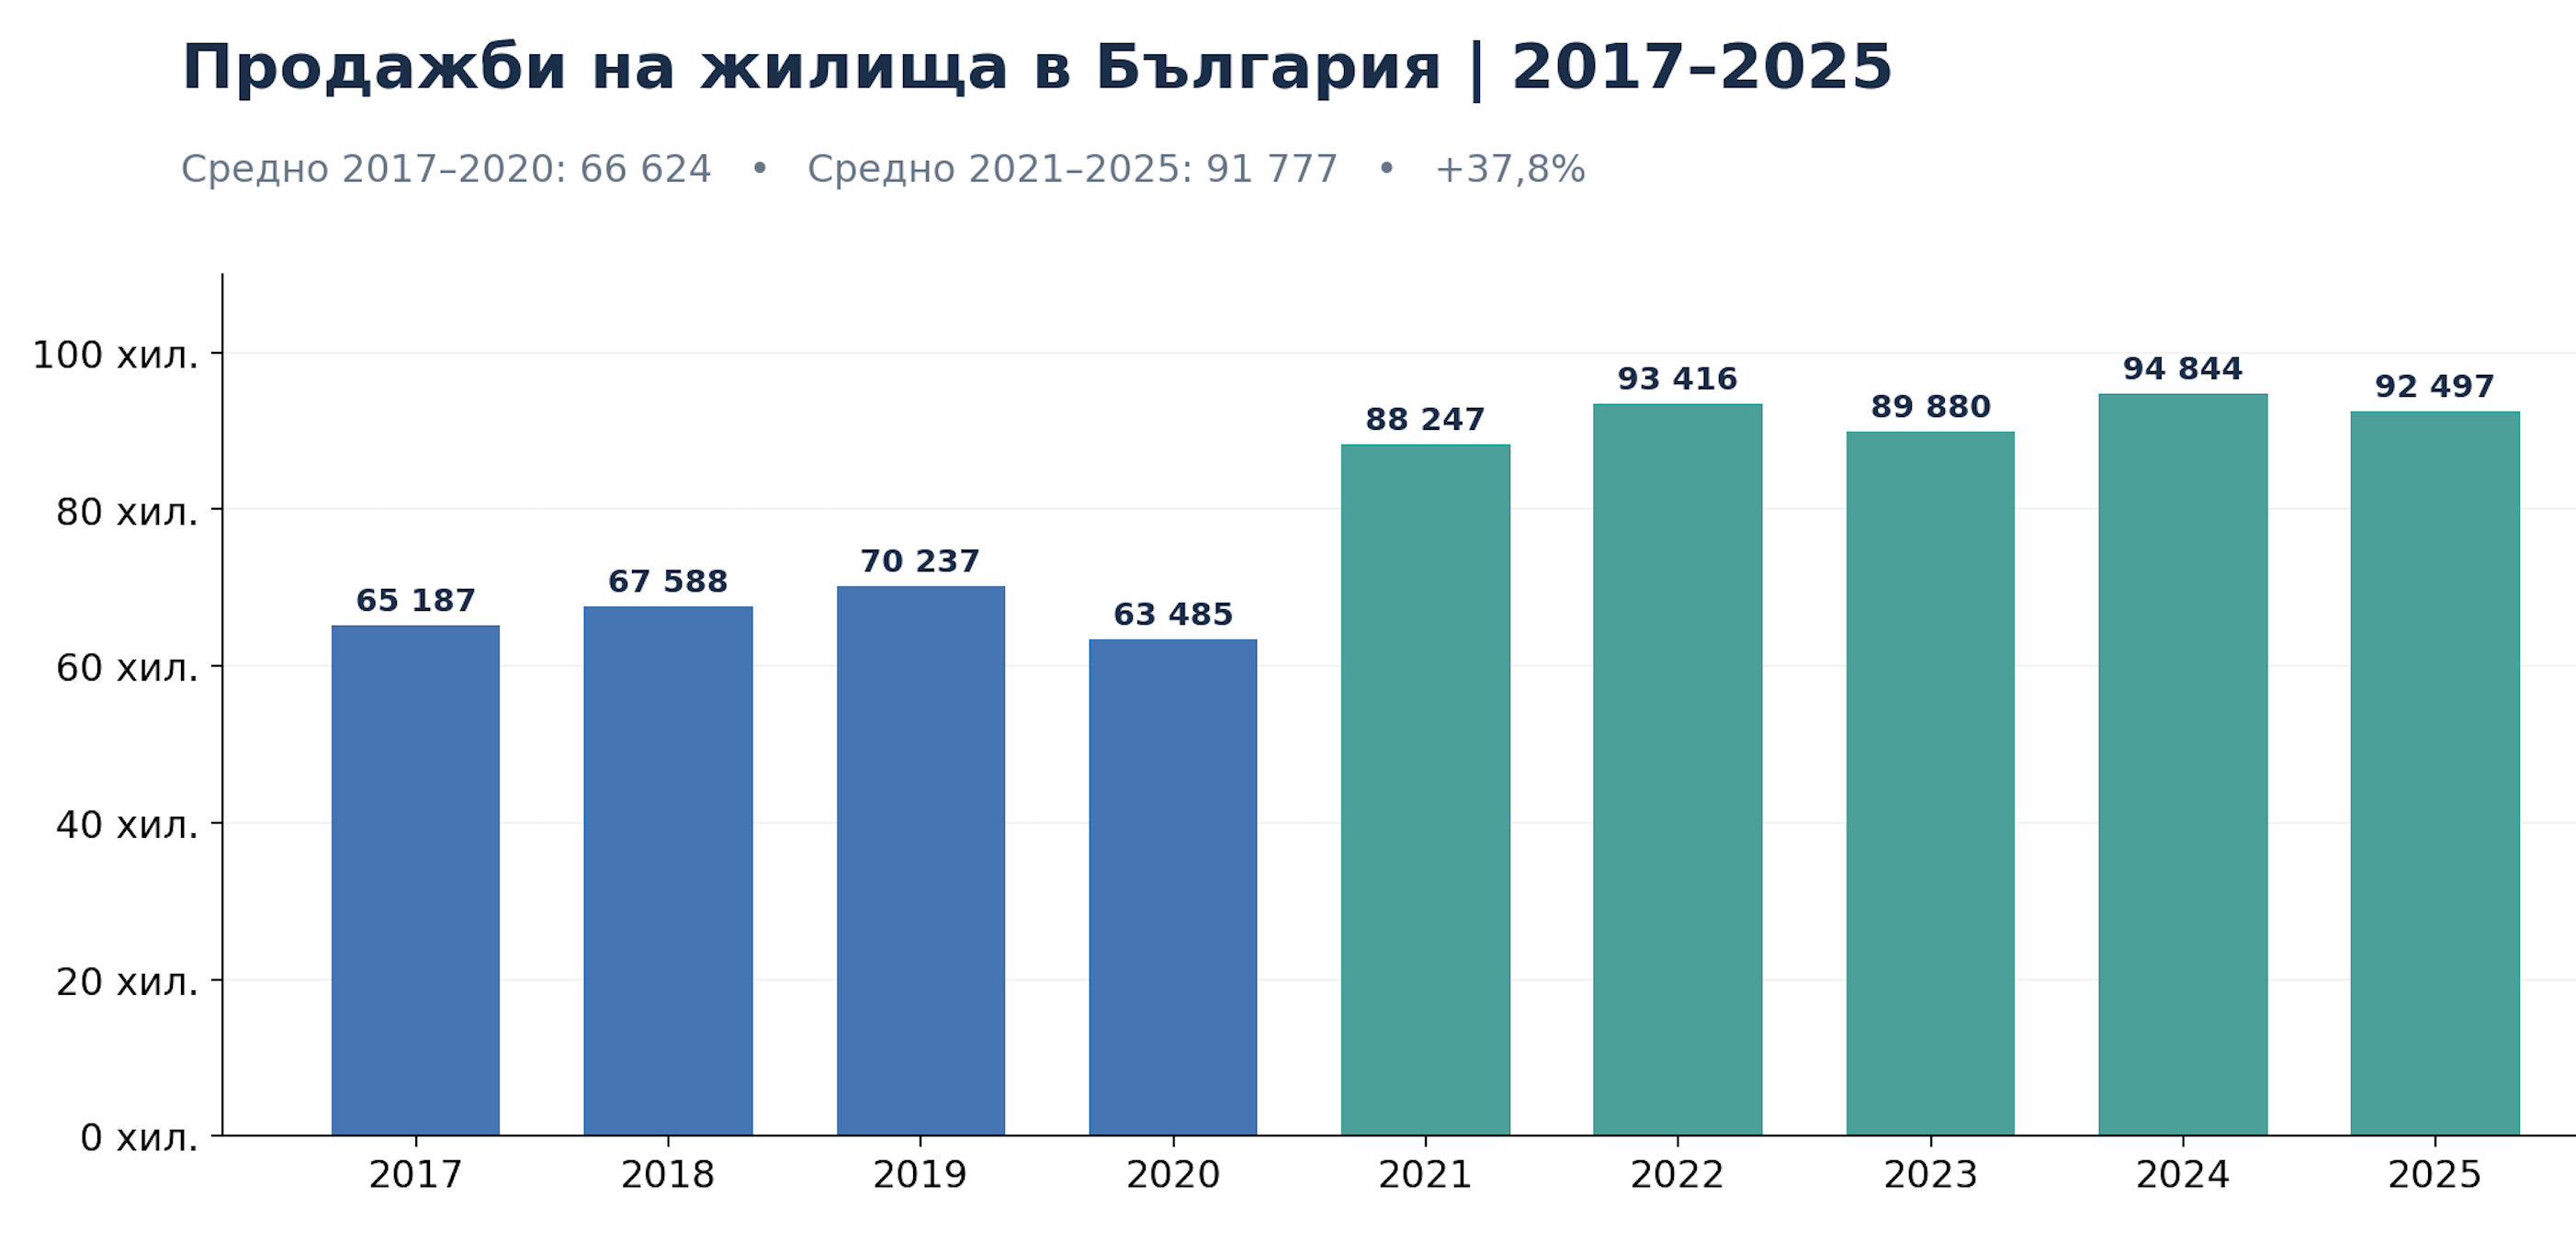
През 2017 г. в България са отчетени 65 187 продажби на жилища. През 2018 г. те са 67 588, през 2019 г. достигат 70 237, а през 2020 г. са 63 485. Средно за тези четири години говорим за приблизително 66 624 жилищни сделки годишно.
Беше ли тогава пазарът мъртъв? Разбира се, че не. Хората купуваха апартаменти, строителните компании изграждаха сгради, банките отпускаха ипотечни кредити, а инвеститорите реализираха сделки. Нямаше нужда всяка година да поставя нов рекорд, за да функционира нормално.
След това дойде 2021 г. Продажбите на жилища достигнаха 88 247. През 2022 г. те се увеличиха до 93 416, през 2023 г. бяха 89 880, през 2024 г. достигнаха 94 844, а през 2025 г. — 92 497. Средно за периода 2021–2025 г. това са 91 777 жилищни сделки годишно, или с приблизително 37,8% повече спрямо 2017–2020 г.
В продължение на пет години жилищният пазар работеше на значително по-високи обороти от предходния период. И когато започва да забавя темпото, някои хора бързат да обявят катастрофа.
Сделките намаляват с 18%. Но спрямо 2017–2020 г. все още са с около 28% повече.
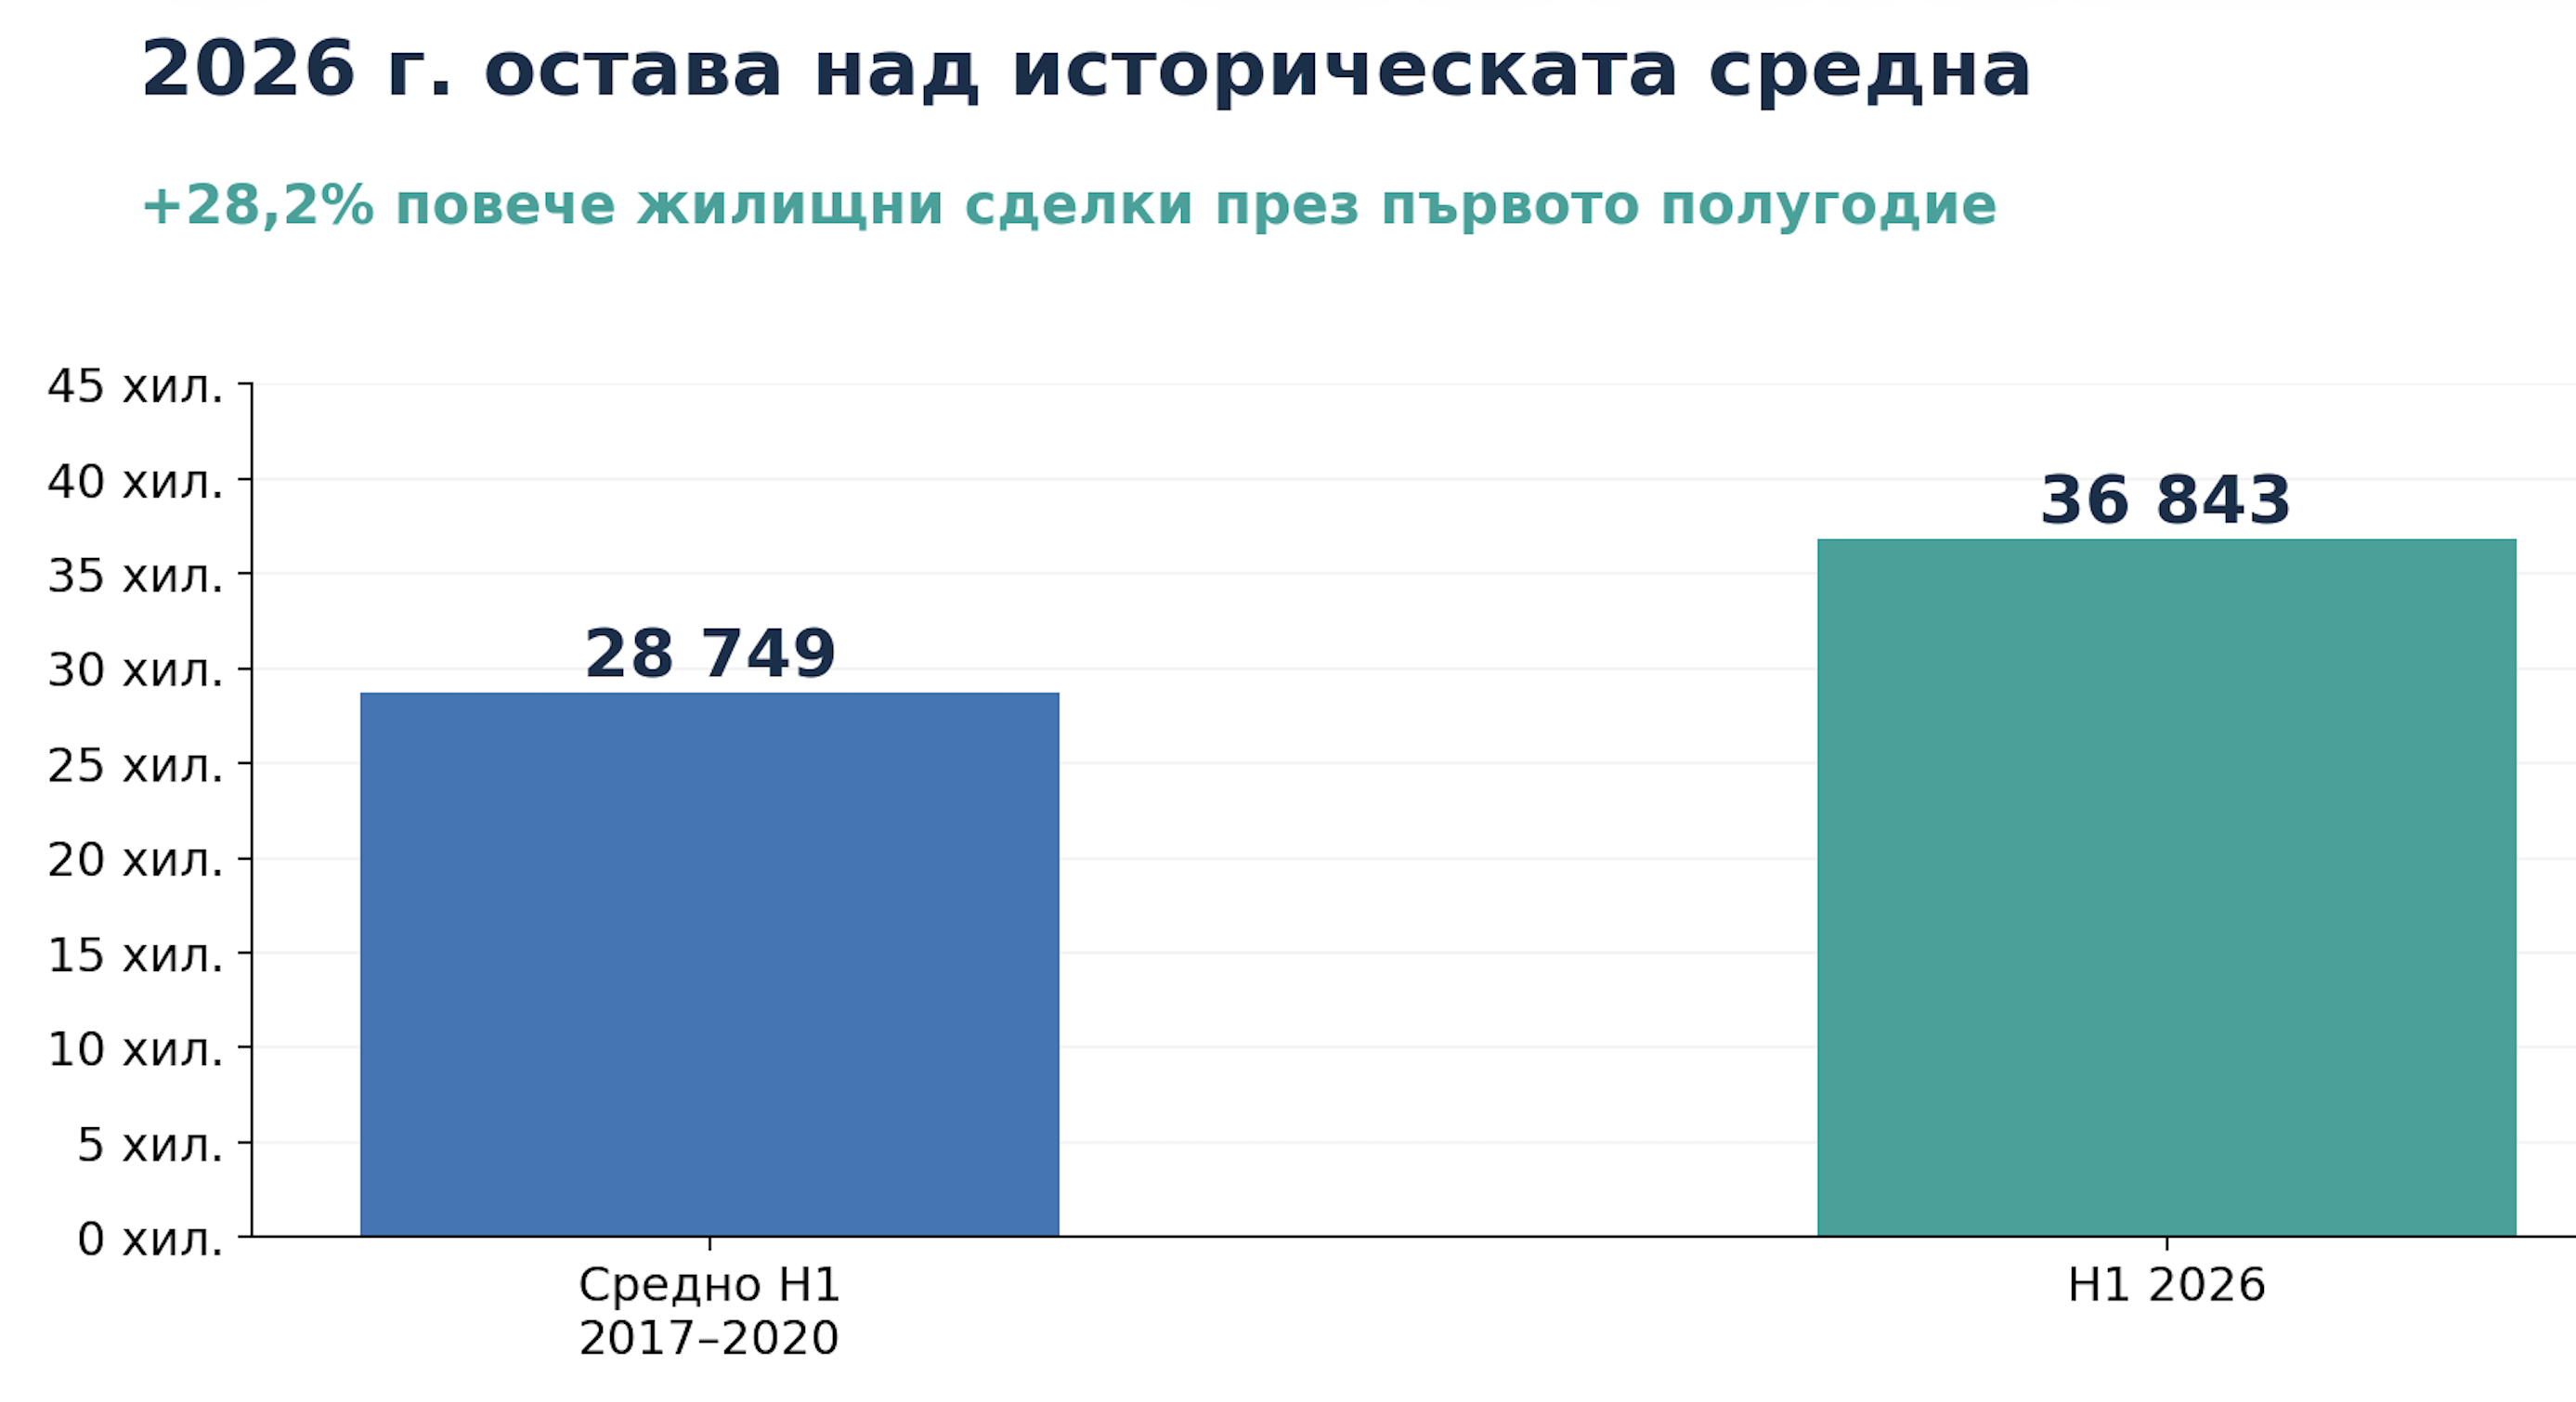
През първото тримесечие на 2026 г. са отчетени 16 238 продажби на жилища, а през второто — 20 605. Общо за първото полугодие това прави 36 843 жилищни сделки. За сравнение, през първите шест месеца на 2025 г. са реализирани 45 038 продажби. Следователно имаме спад от приблизително 18,2% на годишна база.
Ако гледаме само това сравнение, лесно можем да решим, че пазарът се срива. Но средно през първите шест месеца на 2017–2020 г. са реализирани около 28 749 жилищни сделки. Това означава, че въпреки охлаждането през 2026 г. активността остава приблизително 28,2% по-висока от историческата средна за същия период.
И сега искам да попитам: ако днес имаме с около 28% повече жилищни сделки спрямо периода, който приемахме за нормален, защо толкова хора бързат да обявят, че пазарът умира?
Спадът през 2026 г. е реален и не трябва да бъде омаловажаван. Но историческото сравнение показва, че поне през първото полугодие жилищният пазар все още е над средните равнища на активност от 2017–2020 г. Това не доказва, че няма рискове, а показва колко подвеждащо е да сравняваме днешния пазар единствено с годините на най-висока активност.
Ако пулсът ви падне от 160 на 80, означава ли, че умирате?
Представете си човек, който години наред се движи с нормална крачка. Ходи на работа, разхожда се, спортува умерено и пулсът му е около 70–80 удара в минута. След това решава да тича маратон. Пулсът му се качва на 150–160 удара и цялото му тяло започва да работи на високи обороти.
След известно време човекът намалява темпото. Пулсът постепенно пада от 160 на 120, след това на 100 и накрая се приближава до обичайните си стойности. И точно тогава някой излиза със заглавие: „Пулсът му се срина с 50%! Огромна криза!“
Само че човекът не умира. Той просто е спрял да тича маратон.
Точно това според мен се случва и с жилищния пазар в България. През 2017–2020 г. имахме един ритъм. През 2021–2025 г. пазарът ускори значително. През 2026 г. виждаме охлаждане. В годините на най-силно търсене купувачите често вземаха решения бързо, понякога без достатъчно сравнения и преговори. Постепенно започнахме да приемаме това необичайно темпо за нормално.
Но един пазар не може вечно да тича маратон. Днес купувачите сравняват повече, задават повече въпроси и преговарят по-активно. Продавачите постепенно разбират, че не всяка обявена цена автоматично ще бъде платена. Според мен това е положителна промяна.
Сделките намаляват, но цените продължават да растат. Как е възможно?
Броят на продажбите и движението на цените са два различни показателя. Броят на сделките показва колко активен е пазарът. Ценовият индекс показва как се променят цените на жилищата, които действително се продават.
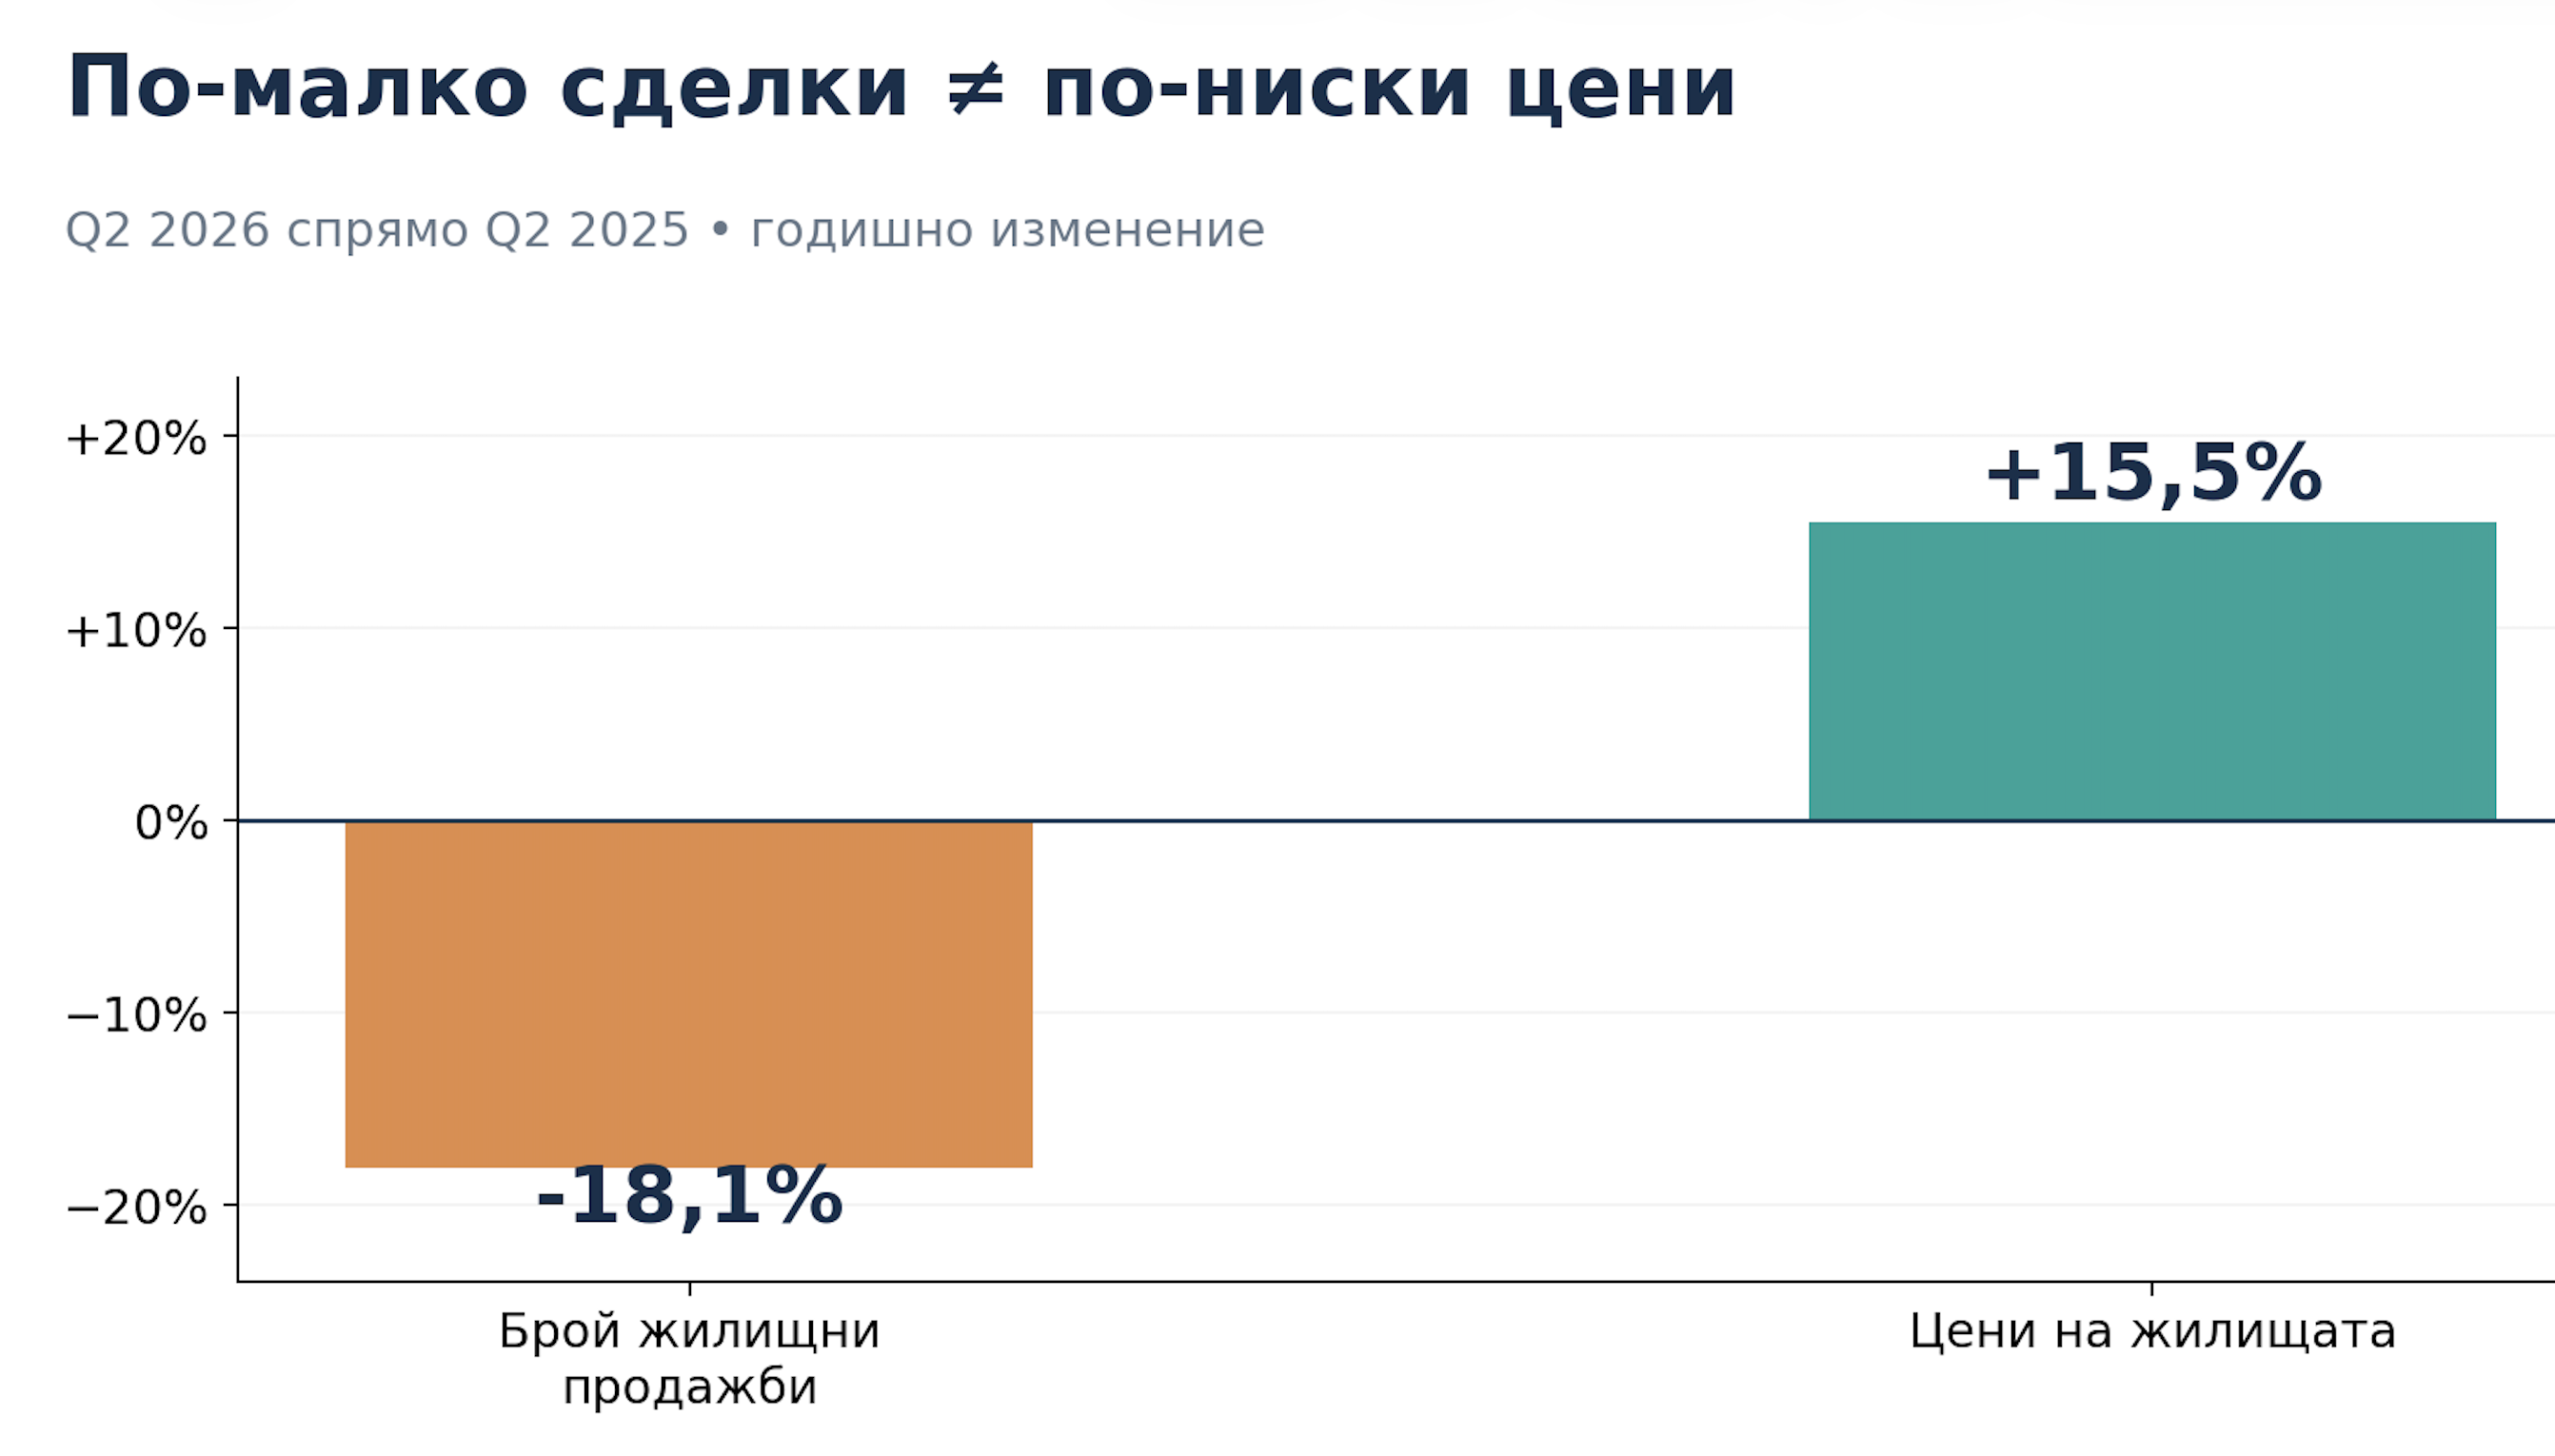
През второто тримесечие на 2026 г. броят на жилищните продажби намалява с приблизително 18,1% на годишна база, докато официалният индекс на цените на жилищата отчита увеличение от 15,5%. При новите жилища ръстът е 12,3%, а при съществуващите — 17,6%.
Това означава, че през един и същ период можем да имаме по-малко сделки и същевременно по-високи продажни цени. Разбира се, ако търсенето отслабва достатъчно дълго, това може да окаже натиск и върху цените. Но спадът в броя на сделките сам по себе си не е доказателство за ценови срив.
По-малко сделки не означава автоматично по-евтини жилища.
Въпреки ръста на цените по официалната статистика, аз мисля че ще видим корекции в някои сегменти - като по-големите жилища, които им трябва ремонт. Надценени имоти с малък потенциал, както и някои парцели, където цените стигнаха връх.
Всичко в ценовите нива над 200.000 евро ще се продава по-трудно и с по-голяма отстъпка.
Завършените имоти до ключ или по пантофки ще продължат да се продават и ще са едни от най-ликвидните на пазара.
Q3 2026: Продажбите продължават да намаляват. Но какво точно ни казват числата?
Според Агенцията по вписванията през юли–септември 2026 г. са отчетени 45 312 продажби на недвижими имоти, или с 22,1% по-малко спрямо същия период на 2025 г. Това е сигнал, че охлаждането на общата имотна активност продължава.
Но отново трябва да разграничим всички недвижими имоти от жилищата. Към 9 октомври 2026 г. все още няма публикувана съпоставима статистика на НСИ за броя на продажбите само на жилища през Q3. Затова не бих използвал общия спад от 22,1%, за да твърдя, че жилищните сделки са намалели със същия процент.
Ако следващите тримесечия потвърдят продължаващо намаляване на жилищните сделки, ще трябва да преценим дали пазарът се връща към по-обичайни нива, или навлиза в по-сериозно свиване. Засега най-важното е да не правим заключения за цените само от броя на продажбите.
Продавачът сваля 20 000 евро. Това спад на пазара ли е, или просто е поискал твърде много?
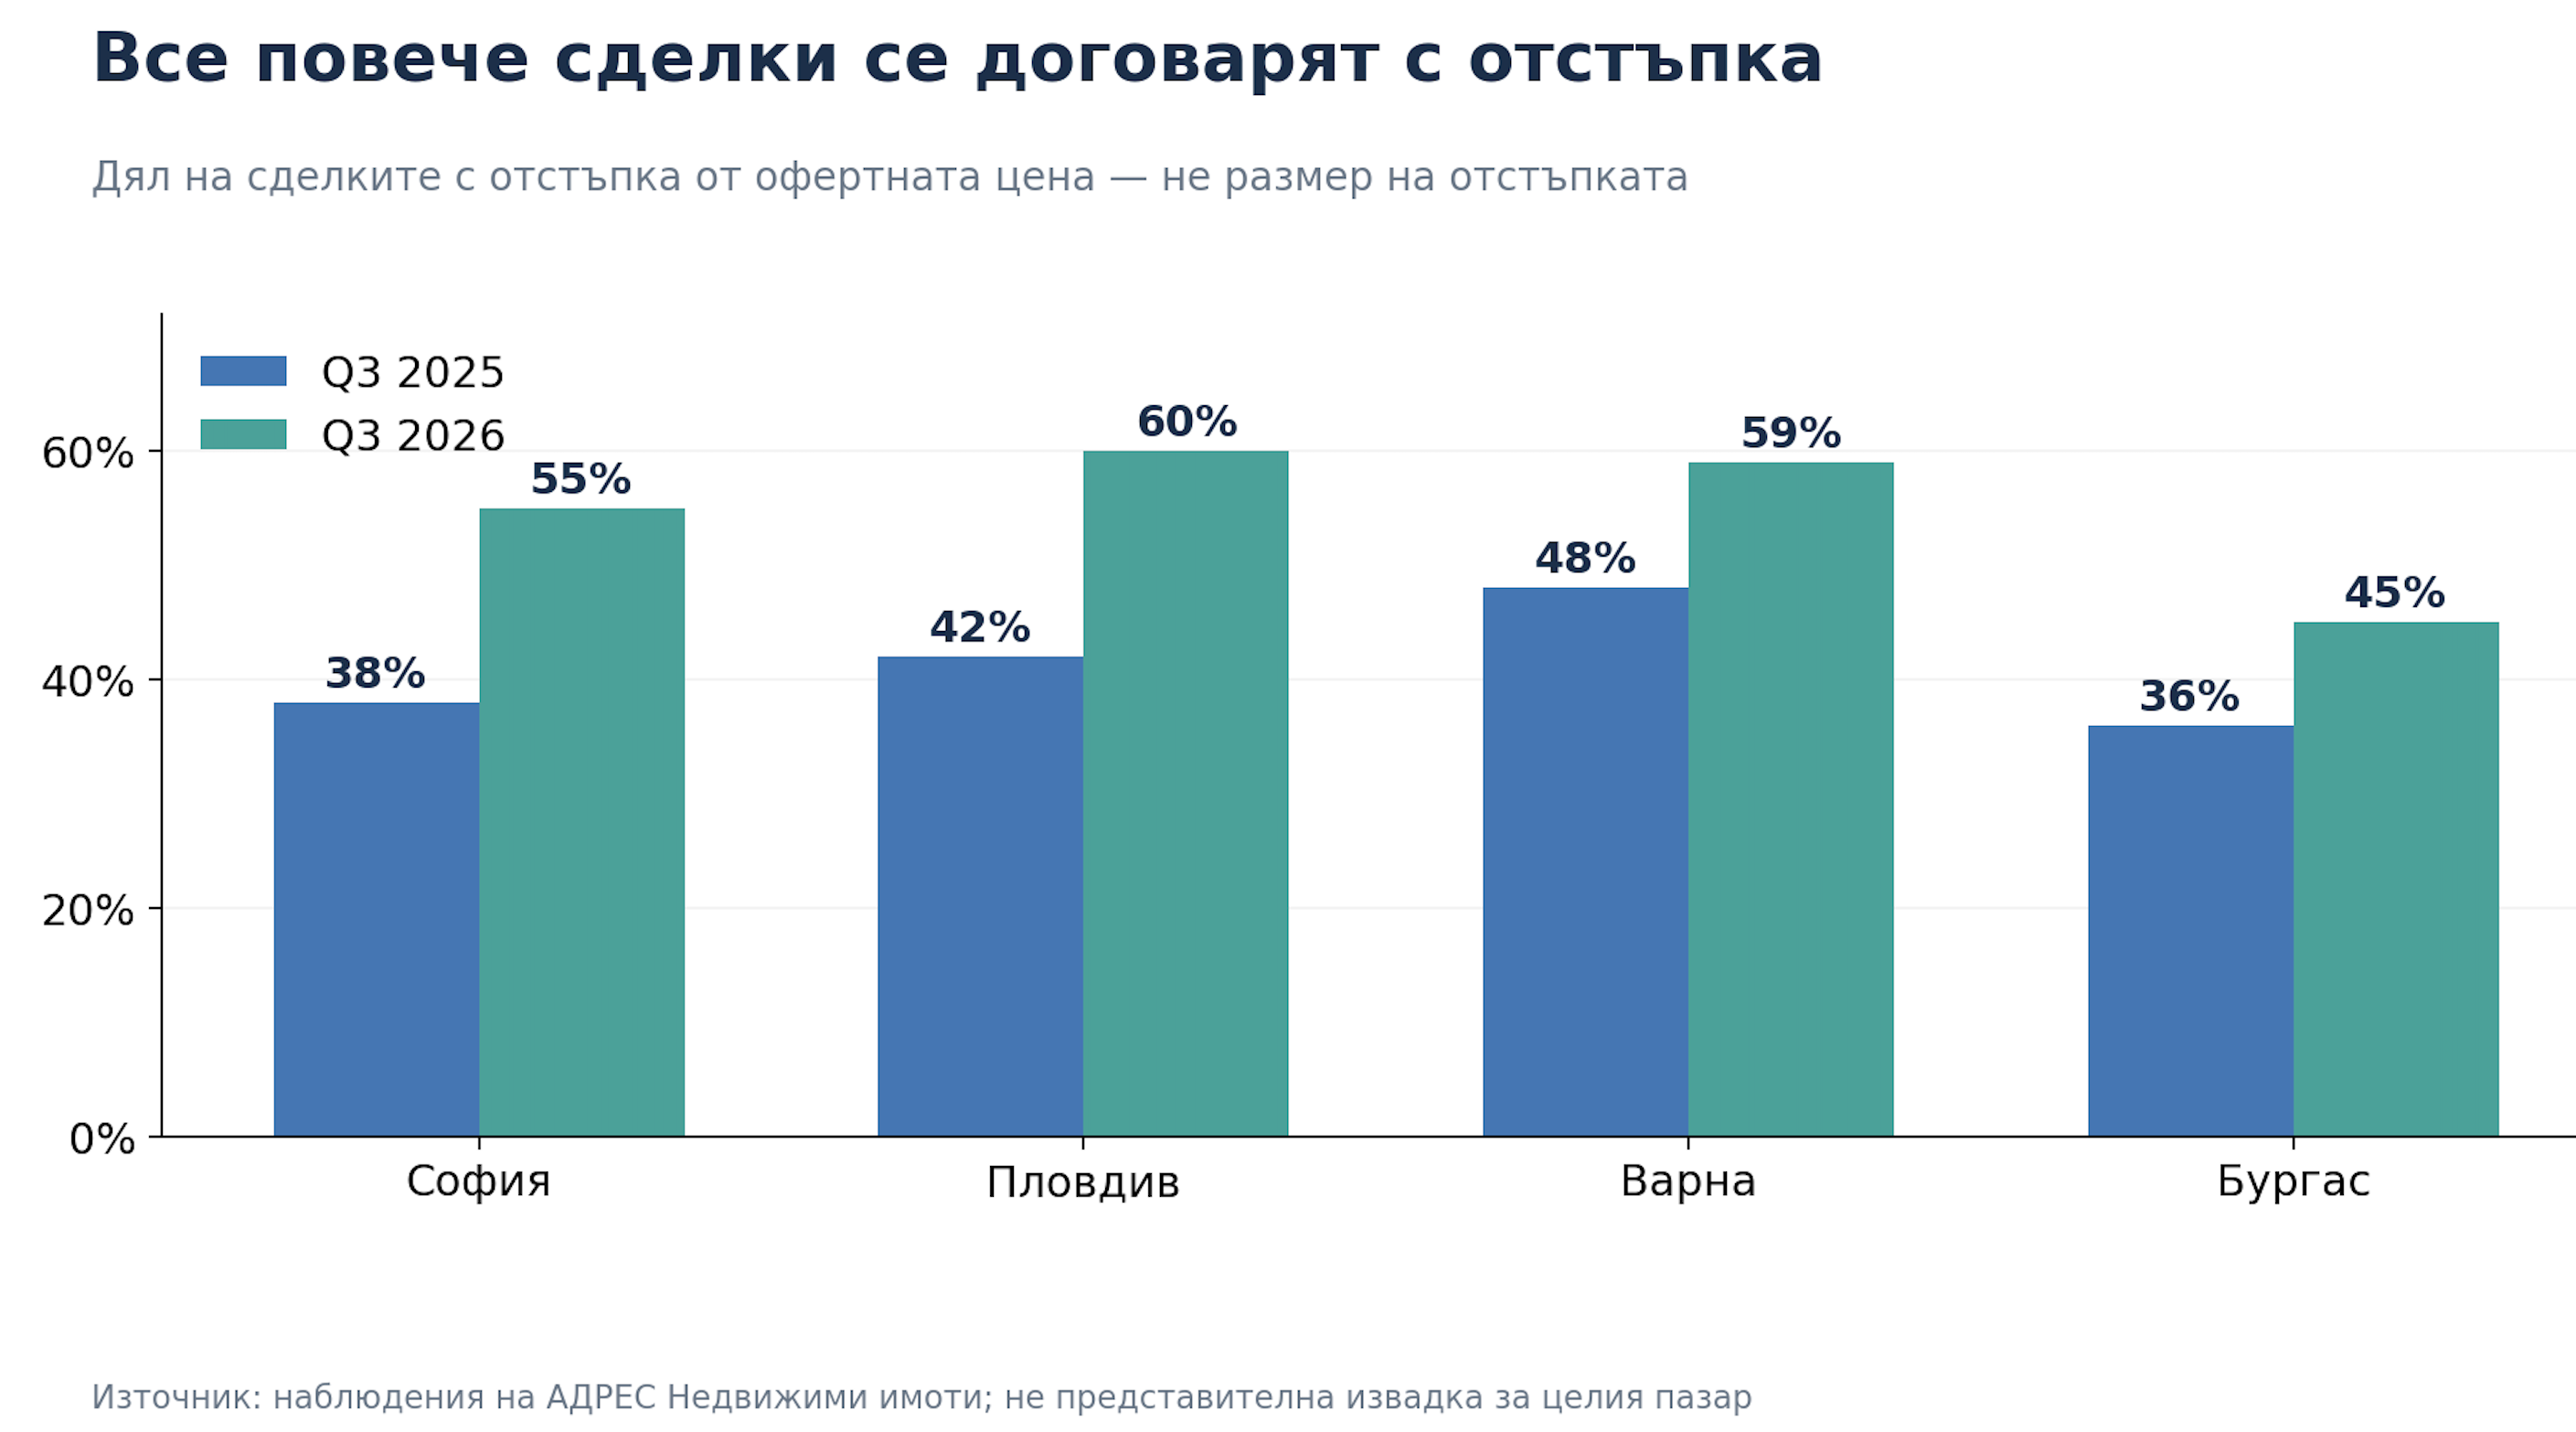
Според предоставените наблюдения на АДРЕС Недвижими имоти през Q3 2026 г. в София 55% от проследените сделки са реализирани с отстъпка при 38% година по-рано. В Пловдив делът се увеличава от 42% на 60%, във Варна — от 48% на 59%, а в Бургас — от 36% на 45%.
Тези проценти показват колко често се договаря отстъпка, а не с колко процента се намалява цената. Освен това се отнасят до наблюдаваните от агенцията сделки, а не до всички жилищни продажби.
Представете си, че продавам апартамент, чиято реалистична пазарна стойност е около 200 000 евро, но го обявявам за 230 000 евро. След преговори го продавам за 205 000 евро. На пръв поглед съм направил отстъпка от почти 11%. Но продал ли съм под реалистичната пазарна стойност? Не непременно.
Отстъпката от офертната цена не е равнозначна на спад на пазарните цени. За мен увеличаващият се дял на сделките с отстъпки показва най-вече, че балансът в преговорите се променя. Купувачите имат повече възможности за сравнение, а продавачите трябва да бъдат по-реалистични.
Не брокерите, а банките могат да се окажат най-важният фактор за цените
Има един участник на жилищния пазар, на когото според мен трябва да обръщаме повече внимание — банките. Желанието да купиш апартамент и възможността действително да го финансираш са две различни неща.
Когато банките предлагат достъпно кредитиране, повече домакинства могат да участват на пазара. Когато условията се затегнат, лихвите се повишат или оценките на имотите станат по-консервативни, част от потенциалните купувачи могат да отпаднат. Затова бих следил не само цените в обявите и броя на сделките, но и условията по ипотечните кредити, доходите на домакинствата и банковите оценки.
Брокерът ми казва 270 000 евро. Банката оценява жилището на 220 000 евро. На кого бих се доверил?
Ако днес продавам собствен апартамент, бих обърнал повече внимание на реалистичната банкова оценка, отколкото на обещанието на брокер, че може да постигне определена висока цена. Не защото брокерите не разбират пазара, а защото между офертната цена и реално осъществимата сделка понякога има огромна разлика.
Нека приемем, че брокерът предлага продажна цена от 270 000 евро, но банката оценява апартамента на 220 000 евро. При илюстративно финансиране до 85% от банковата оценка кредитът би бил 187 000 евро. За покупка на цена 270 000 евро купувачът би трябвало да осигури поне 83 000 евро собствени средства, без разходите по сделката.
Това не означава, че имотът не може да бъде продаден за 270 000 евро. Възможно е купувачът да има достатъчно собствени средства или друга банка да даде различна оценка. Но означава, че кръгът от потенциални купувачи може да се стесни.
Банковата оценка не е абсолютната пазарна истина, но е практически ориентир за финансирането на сделката. Бих разгледал и реално сключените сделки със сходни жилища, а не само обявите в интернет.
Най-добрата продажна цена не е най-високата цена, която можем да напишем в обявата. Най-добрата цена е тази, на която можем действително да реализираме сделка.
Краят на времето, когато всеки апартамент се продаваше на всяка цена
Според мен най-голямата промяна през следващите години няма да бъде непременно еднакъв спад или ръст на цените навсякъде. По-вероятно е да наблюдаваме все по-голяма разлика между качествените жилища на реалистични цени и имотите, чиито собственици имат прекалено високи очаквания.
Един добре разпределен апартамент в качествена сграда, с добра инфраструктура и реалистична цена, може да продължи да привлича сериозен интерес. Жилище с компромисна локация или прекалено висока офертна цена може да остане на пазара значително по-дълго.
За инвеститорите вече не е разумно да се разчита единствено на предположението, че след шест месеца всеки имот ще струва повече. Трябва да се смятат покупната цена, разходите за ремонт, финансирането, данъците, възможният наем и времето за продажба. Именно в такъв пазар добрите инвестиционни решения имат по-голямо значение от общата еуфория.
Кой печели от страха ви, че имотите ще се сринат?
Когато някой ви каже, че жилищният пазар се срива, не приемайте автоматично, че греши. Но не приемайте автоматично и че е прав. Попитайте го какво измерва — броя на продажбите, офертните цени, реалните продажни цени или отстъпките. Попитайте го с кой период сравнява.
Защото ако сравняваме един пазар само с годините на най-висока активност, почти всяко нормализиране може да изглежда като криза.
И накрая си задайте въпроса какъв интерес има човекът, който ви дава съвета. Ако продава инвестиционен продукт, това не прави анализа му непременно грешен, но е причина да проверите аргументите му по-внимателно.
Пазарът не умира. Просто вече не тича маратон.
Моята позиция е, че жилищният пазар в България преминава през период на охлаждане и нормализиране на поведението на участниците. Купувачите стават по-внимателни, продавачите все по-често преговарят, а реалните възможности за финансиране придобиват по-голямо значение.
Това не означава, че всяко жилище ще запази цената си, нито че е невъзможна по-сериозна корекция. Но историческата статистика показва, че през първото полугодие на 2026 г. жилищните сделки все още са с приблизително 28% повече спрямо средното равнище за същия период през 2017–2020 г. Това е важен аргумент срещу прибързаните твърдения за пълен срив.
Трябва да продължим да наблюдаваме данните. Ако активността се стабилизира, ще можем да говорим за по-устойчиво нормализиране. Ако продължи да намалява значително, ще трябва да потърсим причините и да преценим какво означава това за цените.
Не бъркайте края на маратона с края на пазара.
Човек, който е тичал с пулс 160 и постепенно се връща към 80, не е задължително болен. Понякога просто се връща към нормалния си ритъм. Но ако пулсът продължи да пада под нормалното, трябва да потърсим причината. Същото е и с жилищния пазар.
Защото добрият инвеститор не се води нито от страха, нито от еуфорията. Той се води от числата.
Източници и методология:
Данните за жилищните продажби през 2017–2026 г. са от предоставените данни от най-добрия финансов анализатор за имоти - Александър Дяков.