В Китай в момента се случва нещо, което според мен трябва много внимателно да наблюдаваме и в България. След години, в които огромна част от новото строителство се финансираше чрез предварителни продажби на жилища, държавата започва да променя самия модел. Причината не е, че продажбата „на зелено“ изведнъж е станала лоша идея. Причината е, че Китай вече видя какво се случва, когато строителят разчита прекалено много на парите от бъдещите купувачи, а тези бъдещи купувачи внезапно започнат да изчезват.
Това е интересна тема за България, защото през последните години покупката „на зелено“ се превърна почти в отделен инвестиционен продукт. Купуваш на кота нула, чакаш две или три години, сградата напредва, цените междувременно се покачват и на Акт 16 вече притежаваш имот, който поне на хартия струва значително повече. При силен пазар това изглежда като сравнително лесна печалба и точно затова разговорът обикновено е за това колко ще поскъпне апартаментът до завършването му.
Според мен обаче има един много по-важен въпрос, който почти никой не задава: може ли този строител да довърши сградата, ако от утре не продаде нито един нов апартамент?
Защото ако отговорът е „не“, вие не инвестирате просто в недвижим имот. В известна степен финансирате бизнеса на строителя.
Защо „на зелено“ работи толкова добре
Самият модел е много логичен. Строителят купува терен, започва проект и продава част от апартаментите още преди сградата реално да е построена. Купувачът получава по-ниска цена, защото влиза по-рано и поема по-голям риск. Строителят от своя страна получава нещо изключително ценно — евтино финансиране, защото вместо да използва само собствен капитал или банков кредит, може да използва и част от парите на клиентите си.
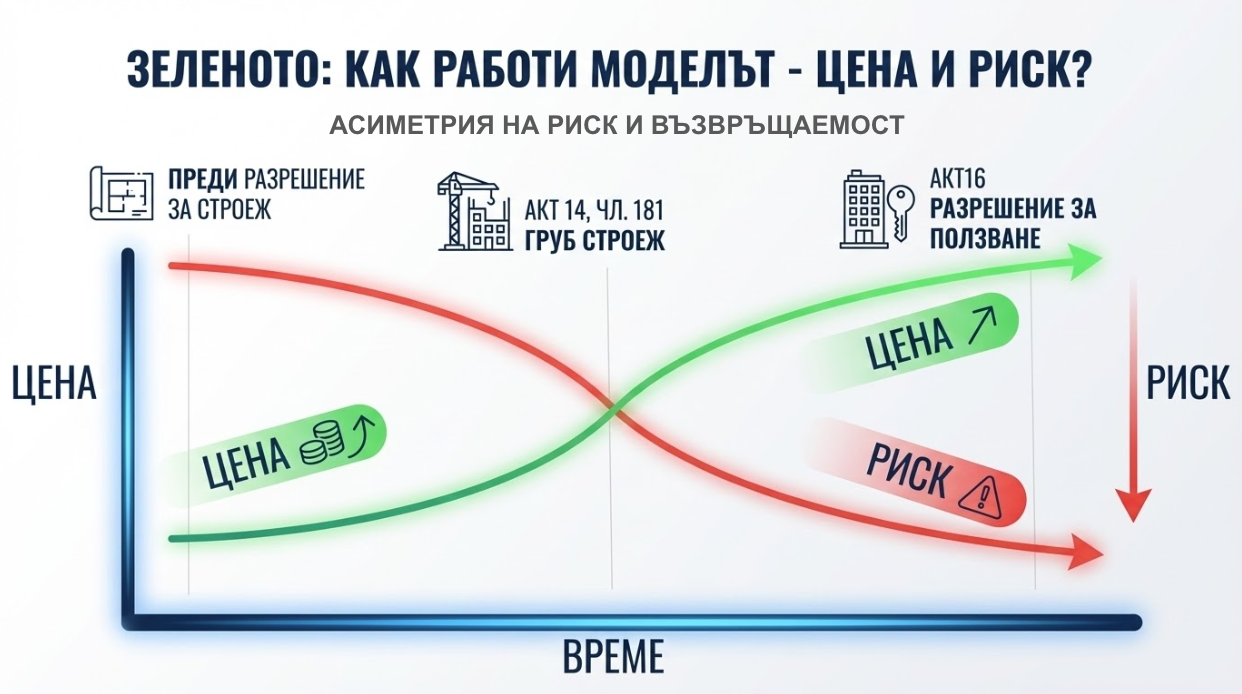
Докато пазарът расте, това е изключително ефективен модел. Един проект генерира предварителни продажби, те носят кеш, с този кеш продължава строителството, а междувременно предприемачът може да купи следващия терен и да започне следващия проект. Колкото по-бързо се продават жилищата, толкова по-малко собствен капитал е необходимо да стои заключен в един конкретен строеж и толкова по-бързо компанията може да расте.
Проблемът е, че един модел може да изглежда прекрасно, докато пазарът расте, и съвсем различно, когато продажбите започнат да се забавят. Именно това Китай показа в огромен мащаб.
Китай показа какво става, когато машината спре
В продължение на години китайските строителни компании растяха именно по тази логика. Един проект генерира продажби, парите от тях помагат за строителството, паралелно се купува следващ терен, започва следващ проект и цикълът продължава. Докато цените растат, банките дават кредит и новите купувачи продължават да идват, системата изглежда почти безрискова.
След 2021 г. обаче нещата започнаха да се обръщат. Китайските власти ограничиха прекомерната задлъжнялост на строителните компании, продажбите започнаха да намаляват, а огромни предприемачи като Evergrande се оказаха с много активи, огромни задължения и недостатъчно кеш. Evergrande натрупа над 300 млрд. долара пасиви, но според мен по-важното от самото число беше друго: огромен брой хора вече бяха платили за жилища, които строителят нямаше достатъчно ликвидност да довърши.
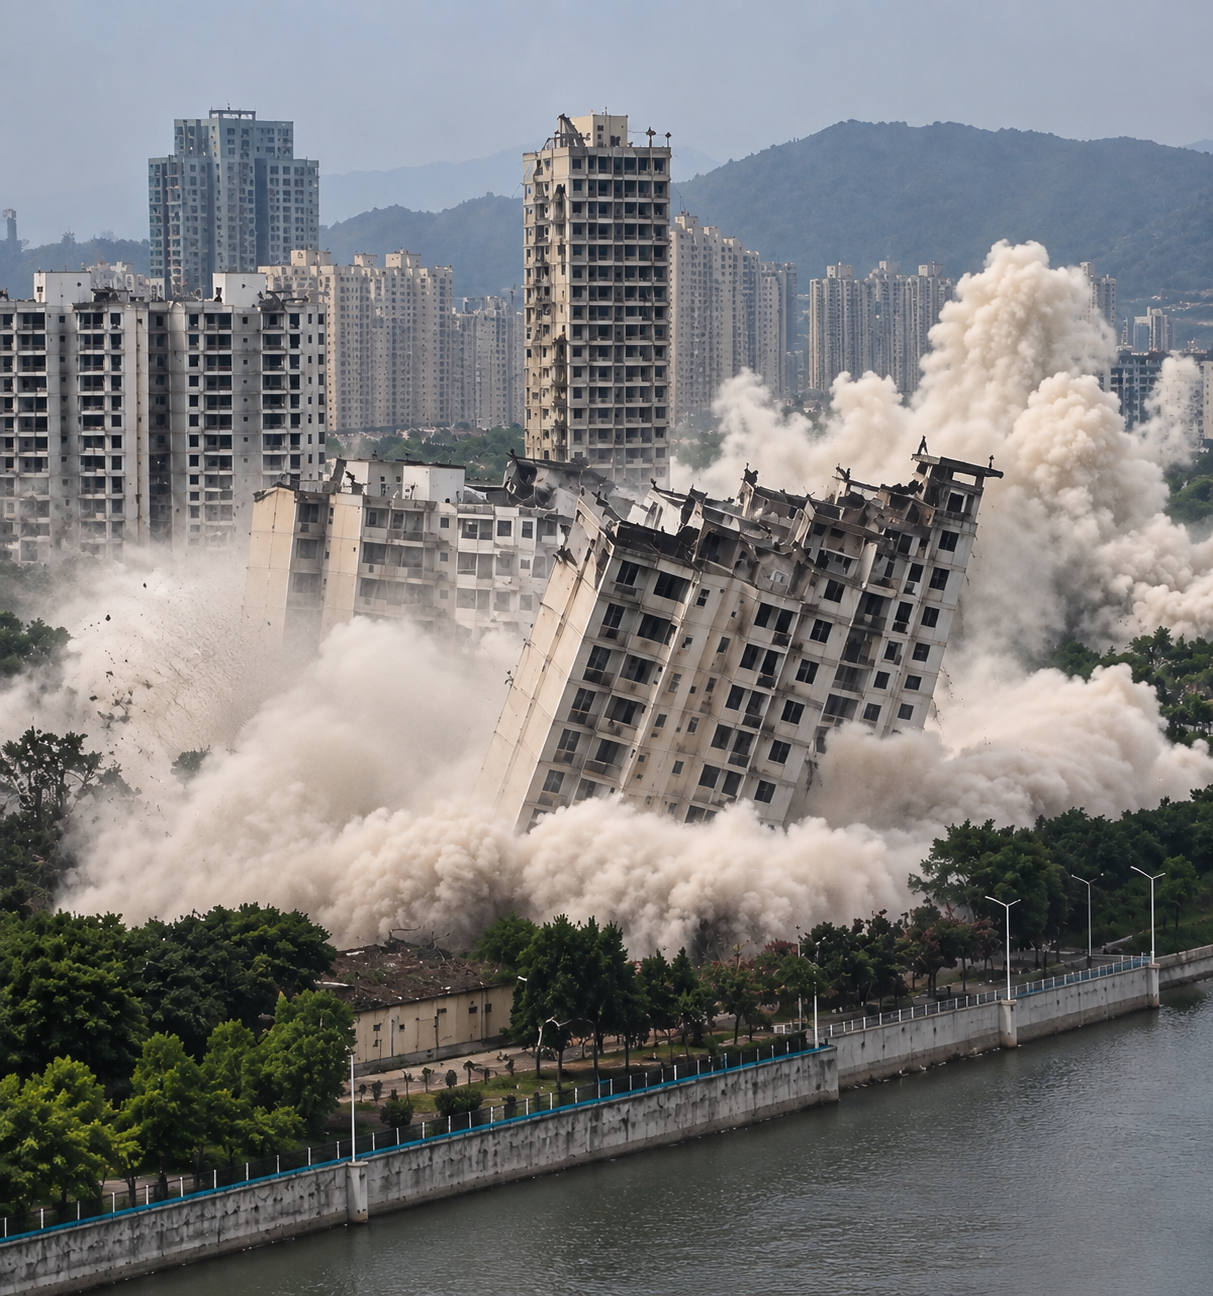
Точно тук се вижда какъв всъщност е рискът при покупката „на зелено“. Проблемът не започва задължително когато цената на квадратен метър падне. Проблемът започва, когато изчезне ликвидността.
Една строителна компания може да има терени за милиони, започнати проекти за милиони и бъдещи приходи за още повече. На хартия може да изглежда богата и дори да бъде напълно платежоспособна в дългосрочен план. Но ако тази седмица трябва да плати на подизпълнителите, доставчиците и банката, а продажбите са спрели, стойността на бъдещите апартаменти не плаща днешните фактури.
Точно това е слабостта на модела, когато той бъде използван прекалено агресивно. Ако парите от клиентите са допълнение към стабилно собствено и банково финансиране, рискът е един. Ако следващите продажби са необходими, за да бъдат платени текущите разходи по строителството, рискът е съвсем друг.
Китай вече започва да променя правилата
През август 2026 г. Китай обяви нови правила, които сериозно ограничават колко рано могат да се продават жилища в строеж. При новия подход предварителните продажби трябва да започват значително по-късно, след като основната конструкция вече е изградена. Засилва се и банковият контрол върху средствата от купувачите, а държавата насърчава модел, при който клиентът купува вече завършено или много по-напреднало жилище.
Логиката зад тази промяна е сравнително проста: купувачът не трябва да финансира почти целия строителен риск. Особено интересна е промяната при ипотеките, защото Китай се опитва да прекъсне практиката банковите пари на крайния купувач да влизат прекалено рано в проект, който може да бъде завършен след години. С други думи, по-голяма част от риска трябва да остане при строителя и банката, вместо да бъде прехвърлена върху семейство, което вече е платило за апартамент, който физически още не съществува.
Това не означава, че Китай забранява продажбите „на зелено“. Означава, че след огромните проблеми на местния имотен пазар държавата вече се опитва да ограничи най-рисковата част от този модел. Защото ако строителят не може да довърши проекта без постоянно да продава следващи апартаменти, купувачът практически вече не е просто клиент. Той се превръща в един от кредиторите на проекта, само че без лихвата, контрола и защитата, които нормалният кредитор обикновено би поискал.
България не е Китай. И това е важно уточнение
Тук много лесно можем да направим грешното заключение: в Китай моделът създаде огромни проблеми, следователно същото предстои и в България. Аз не виждам данни, които в момента да подкрепят подобна теза.
България има много по-малък пазар, различна банкова система, различна структура на строителните компании и много по-различно ниво на задлъжнялост. БНБ вече има ограничения върху ипотечното кредитиране, а банковата ни система в момента е ликвидна и добре капитализирана. Нямаме и масова вълна от спрени жилищни проекти, която да подсказва, че системата е пред проблем от китайски мащаб.
Но това, че България не е Китай, не означава, че икономическият механизъм е различен. Ако една компания разчита на бъдещите продажби, за да финансира текущото си строителство, забавянето на тези продажби неизбежно започва да оказва натиск върху ликвидността ѝ. Това важи в Шанхай, София, Пловдив или Бургас.
И именно затова според мен има смисъл да започнем този разговор сега, когато пазарът все още изглежда силен.
Защото машината в България в момента работи много силно
Само през второто тримесечие на 2026 г. в България са издадени разрешителни за строеж за 11 499 нови жилища. Започнало е строителството на още 8 913 жилища. Само в София разрешителните през тримесечието са за 2 878 жилища, а след столицата идват Пловдив, Бургас и Варна.
Едновременно с това жилищното кредитиране расте с огромна скорост. Към края на юли жилищните кредити вече са над 19 млрд. евро и са с 25,7% повече спрямо година по-рано. Тоест в системата влизат много нови пари, строителството е активно и към момента няма причина да говорим за внезапно спиране на пазара.
Но има още един показател, който според мен си струва да наблюдаваме. Сделките вече са осезаемо под рекордните нива от 2025 г. В София например през второто тримесечие има 8 874 продажби спрямо 10 647 година по-рано.
Това само по себе си не е проблем и не бих правил драматични изводи от едно или две тримесечия. Напълно нормално е един пазар да слезе от рекордните си нива, без това да означава криза. Интересна е по-скоро комбинацията: строителството остава много активно, жилищният кредит расте с над 25%, а броят на реалните сделки намалява.
Ако това е краткосрочна пауза, вероятно няма да има особено значение. Ако обаче продажбите започнат трайно да изостават спрямо количеството ново строителство, тогава ще започне да има огромно значение кой строител с какъв капитал влиза в проектите си и доколко зависи от предварителните продажби.
Как реално би могло да гръмне „на зелено“ в България
Не е необходимо цените да паднат с 30%. Не е необходима световна финансова криза и не е необходимо всички строители едновременно да имат проблем. Достатъчно е продажбите да се забавят сериозно за достатъчно дълъг период.
Представете си строител, който едновременно развива три проекта. За първия вече е продал 70% от жилищата, за втория 30%, а за третия тепърва започва продажби. В бизнес плана е заложено следващите 20 или 30 сделки да донесат няколко милиона евро кеш през следващите шест месеца. С тези пари трябва да бъдат платени подизпълнители, материали, фасада, инсталации и част от старите задължения.
Ако тези продажби не се случат, разходите не изчезват. Строежът продължава да има нужда от бетон, работници, материали и пари, а банката продължава да очаква плащанията си.